無料のKindleアプリをダウンロードして、スマートフォン、タブレット、またはコンピューターで今すぐKindle本を読むことができます。Kindleデバイスは必要ありません。
ウェブ版Kindleなら、お使いのブラウザですぐにお読みいただけます。
携帯電話のカメラを使用する - 以下のコードをスキャンし、Kindleアプリをダウンロードしてください。
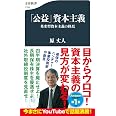
「公益」資本主義 英米型資本主義の終焉 (文春新書 1104)
購入オプションとあわせ買い
日本が率先して、「21世紀の新しい資本主義=公益資本主義」を世界に示すべきだ――確信をもってこう断言するのは、「理論や理想ばかりを説く経済学者」でも、「資本主義に反対する社会主義者」でも、「海外を知らない国粋主義者」でもありません。最も競争の激しいビジネスの本場、米国シリコンバレーで、数々の成功を収めてきた「最強のベンチャー事業投資家」です。
著者の原丈人さんは、考古学研究を志していたところ、発掘の資金稼ぎのため、米国のビジネススクールに通うことになり、さらに先端工学も学び、米国で自ら事業を起こし、大成功を収めました。その後、その資金を元に、独自の判断で、情報技術を中心に新技術を創出する数々の企業の起業・経営に参画し、シリコンバレーを代表するベンチャーキャピタリストとして活躍しました。しかし、そんな経験から、米国流ビジネスの限界と問題点を身をもって知っているのです。
株主優先、四半期決算、時価会計、社外取締役制度など、「会社は株主のもの」とみなす「米国流の株主資本主義」の導入が「改革」と称されていますが、むしろ弊害を生んでいます。「企業ガバナンスの優等生」と称された東芝の惨状がその証しです。「会社は株主のもの」という考えでは、投資や経営が、短期利益重視となり、新技術開発に回わすべき中長期資金、真にリスクをとる投資が不足しています。税制や金融のルールを改めることで、マネーゲームに回っている資金を中長期投資へと導くことこそ、「公益資本主義」が目指す「成長戦略」です。
実は、中長期経営を重視する日本型経営こそ、「公益資本主義」の雛形です。米国を反面教師にし、今こそ日本が新しい資本主義のルールを示すべきなのです。
- 本の長さ256ページ
- 言語日本語
- 出版社文藝春秋
- 発売日2017/3/17
- 寸法10.8 x 1.3 x 17.4 cm
- ISBN-104166611046
- ISBN-13978-4166611041
よく一緒に購入されている商品

こちらもおすすめ
出版社より
登録情報
- 出版社 : 文藝春秋
- 発売日 : 2017/3/17
- 言語 : 日本語
- 本の長さ : 256ページ
- ISBN-10 : 4166611046
- ISBN-13 : 978-4166611041
- 商品の重量 : 1 g
- 寸法 : 10.8 x 1.3 x 17.4 cm
- Amazon 売れ筋ランキング: 本 - 16,705位 (本の売れ筋ランキングを見る)
- 日本の経済事情(一般)関連書籍 - 17位
- 経済思想・経済学説 (本) - 27位
- 文春新書 - 36位
- カスタマーレビュー:
著者について

著者の本をもっと見つけたり、似たような著者を調べたり、おすすめの本を読んだりできます。
カスタマーレビュー
星の数を含む商品のカスタマーレビューは、お客様が商品についてより詳しく知り、それが自分に適切な商品であるかどうかを判断するのに役立ちます。
全体的な星の数と星別のパーセンテージの内訳を算出する際に、単純平均は使用していません。代わりに、Amazonのシステムでは、レビューの投稿時期や、レビュー投稿者がAmazonで商品を購入したかどうかなどが考慮されます。また、レビューを分析して信頼性を確認しています。
Amazonカスタマーレビューの仕組みについての詳細はこちらお客様のご意見
お客様の投稿に基づきAIで生成されたものです。カスタマーレビューは、お客様自身による感想や意見であり、Amazon.co.jpの見解を示すものではありません選択して詳細を見る
日本からのトップレビュー
- 星5つ中5つ
読むべき一冊〜面白い
2026年10月3日に日本でレビュー済みとても面白くて、読みやすかったです。
日本経済の進むべき道や、岸田〜石場〜高市政権が採用している企業投資の重要性について理解する手掛かりとなります。
前回の選挙の時に、YouTube動画を見て購入しました。
フィードバックを送信中...フィードバックを送信中...参考になったフィードバックをお寄せいただきありがとうございます。申し訳ありませんが、投票の記録に失敗しました。 もう一度お試しくださいありがとうございます。数日中に調査いたします。申し訳ありません。このレビューを報告できませんでした。 もう一度お試しくださいコミュニティガイドライン新しいタブで開きますに照らしてこのレビューが適切かどうか確認します。 そうでない場合は削除されます。
キャンセル報告する - 星5つ中4つ
昭和の日本の企業は正しかった。
2026年8月9日に日本でレビュー済み日本本来の起業の在り方がよくわかります。
富める者だけが更に富む事実をハッキリと知る事ができます。
ジックリと読んで本質を見極める事が出来ると私は思っています。
フィードバックを送信中...フィードバックを送信中...参考になったフィードバックをお寄せいただきありがとうございます。申し訳ありませんが、投票の記録に失敗しました。 もう一度お試しくださいありがとうございます。数日中に調査いたします。申し訳ありません。このレビューを報告できませんでした。 もう一度お試しくださいコミュニティガイドライン新しいタブで開きますに照らしてこのレビューが適切かどうか確認します。 そうでない場合は削除されます。
キャンセル報告する - 星5つ中5つ
経営者のための愛と正義の教科書
2026年9月19日に日本でレビュー済み資本主義の目指すところ、私たちが目指さないといけないところ、そのために今変化が必要なことをわかりやすくまとめてもらってます。非常に濃厚。経営者の方には実践してほしい事柄満載。理想論と切り捨ててはいけない。
フィードバックを送信中...フィードバックを送信中...参考になったフィードバックをお寄せいただきありがとうございます。申し訳ありませんが、投票の記録に失敗しました。 もう一度お試しくださいありがとうございます。数日中に調査いたします。申し訳ありません。このレビューを報告できませんでした。 もう一度お試しくださいコミュニティガイドライン新しいタブで開きますに照らしてこのレビューが適切かどうか確認します。 そうでない場合は削除されます。
キャンセル報告する - 星5つ中3つ
日本の現実から乖離した提言本、原丈人は二世上がりの世間知らずか、悪意あるロビイストか
2022年2月13日に日本でレビュー済みまず岸田総理のブレーンであるという話だったので読んでみた次第であり。
アメリカ資本主義の問題点については概ね筆者と同じ考えではありますが、この本にはいくつかの問題点がありますが、大きく3つに分けて切り込んでいきます。
まず一言申し上げておきたいのは、読んでみた際、思ったほど酷くないと感じる部分もあったところです。
特に著者の投資家としての考え方、中長期的な視野での投資に関する考え方には共感すら覚えました。
最近米国株に投資を始めた方には
ぜひともアップルとマイクロソフトのバランスシートなども見て頂きたいところです。
これらのIT企業の資本は自社株買いなどに充てられており、PBRは20倍ほどになっています。
これはすなわち、何らかの大きな破壊的イノベーションが起こり、かつてガラケーが辿った末路の様にiPhoneなどが別のデバイスに急速にとって変わられた場合
株価は瞬時に1/20になってもおかしくないということを示唆しています。
実際アップルはジョブズが死んだ時に革新的な会社として死に、代わりにアクティビストや大口投資家の操り人形になってしまったのかもしれません。
ただ、良かった点は原氏を投資家として捉えた場合の話です。
政策立案者である原氏の考え方に対しては批判的に捉えさせていただきます。
まず1つ目に肝心の解決策が明らかに内容不足であるということ
株主資本主義にせよ国家資本主義にせよこれらにはそもそも格差を拡大させる性質があります。ツイッターでもインスタグラムでもインフルエンサーがその他大勢を影響力において駆逐しています。
従って富めるものはますます富み貧しいものはますますというマタイの福音書にもあるようなことが起きます。
でも、それはそこそこの頭の人なら誰しもが理解しています。
そして政治経済その他あらゆることで
パワーバランスが一極化してしまう。
資本主義であれば資本家に帝国主義であれば国家に徐々に誰も逆らえなくなります。
YouTuberなら再生回数と視聴率が全てといった様にです。
そして日本は官僚主義の大きな政府に誰も逆らえません。
そして大昔ならそれが大抵は戦争か革命もしくは文明の停滞の上での侵略などで一つの国が滅びて来ました。
それが繰り返し起きています。それが歴史です。世界史を見れば、大体似たようなことが起きています。
このパワーバランスを調整することこそが、持続可能性な会社や世界を作るのに大切なのだと、いわゆる公益資本主義の理想図なのだとするならば、それは誰しもが望むところでしょう。
ですがこの本に書かれている提言では全然パンチに欠けていて、何がやりたいのかわかりません。
こっそり自分のポジショントーク的なところを混ぜているのも悪い点です。
保有期間に応じて税率を変えるのは良いと思いますが、四半期決算を止めるやストックオプションの廃止保有期間において株主の権限を変えるなどは意味不明です。
従業員にボーナスにしても、それは民間企業が決めるべきであり、国が直接口出しするのは間違いのように思います。
特にバイオ系のベンチャーを誘致する下りなどは完全に原氏個人のポジショントークでしょう。
それにバランス調整の行為はそもそも大変な困難を伴うものです。
フランスでは王族が全員ギロチンで毎日処刑される様な出来事でようやくバランスの修正が起きましたし、世界の帝国主義は欧州が焦土と化し広島と長崎の原爆に代表される人類の文明を滅ぼすレベルの兵器が完成されたことによってようやく目を覚ましました。
一方でみんな平等にをスローガンに掲げた共産主義の毛沢東は1000万人を超える餓死者を出して失脚しました。
だからみんな思い悩みながらも、様々な議論を賛成派と反対派を交えながらぶつけているのですが、画期的な答えは世界でもまだ出ていません。
トマピケティの国際資本課税やビットコインの様な分散型金融を目指すというアプローチも、まだまだ試験段階です。
第二に日本で行うべき政策がまさに本書で書かれていることの逆であるということです。
この方の目指す公益資本主義というものが、経済的な利害関係のバランスを取るという観点で考えるのであれば
日本の場合、今必要なことはバブル景気の崩壊以後、預金を溜め込んだ何もしない企業や預金をそのままにしている高齢者、そしてそれらに漬け込む政治家こそが、日本社会の癌になりつつあります。
この解決に最も必要な案はインフレと減税を並行して行うことで、彼らの権限を弱めるということです。
それでもインフレが起きなければ最終手段としてベーシックインカムの制定なども考えられますが
まずは所得税と消費税を減らすところからです。
そして社会の癌となりつつある上記を取り除くのです。
それに日本は世界的にもこれまで株主が非常に蔑ろにされてきた側面があり、かつ元々保守的な国民性もある為、全く投資や金融に関するリテラシーが育っていません。そんな中で金融課税をかけるなど、言語道断です。
それこそ本書で批判している短期的な考え方です。
理論上これら税率を全てをゼロに近づければ、購買力は必ず上がります。そして財政赤字が進むので通貨安もおきますが、代わりに景気が良くなり、健全なインフレが起き、その結果労働者は高い賃金を求めます。
その段階で少しずつ、減税部分にブレーキをかける。たったこれだけのことなのですが、何故か誰も進言しません。
その代わりに現金給付を誰に配るか、クーポンでやるか? などという無駄な議論と時間と労働で仕事のための仕事を生み出しています。
私に言わせればこれこそ日本の官僚主義の成れの果てと言わざるを得ません。
今、日本が目指す真のバランス調整とは『小さい政府』であるべきなのですが、これではむしろ格差を悪化させてしまいそうです。
第三に格差があるということが悪であるというこの本の考え方についてです。
格差が大きくなるということには、それにはそれだけ大きな責任が伴います。
まず格差格差と言っても、あくまで資産家の資本大半が株式な訳で、もしリーマンショックなどが起きれば、たちまちにして一夜に資産の大半を失うことになります。
それに無駄なプロジェクトや誤った意思決定を行う会社に投資をし続ければ、1000万だろうが1億円だろうがあっという間に資本経済に飲まれてしまうのです。
金融機関の高速取引で個人投資家が食い物にされてると書かれていますが、それは誤りです。
それは短期であれ長期であれ個人投資家の判断が誤っていることからもたらされた結果に過ぎません。
投資家と起業家の大いなる格差とはつまり、卓越した頭脳と判断力、短期的な市場の動きや政府や金利の動向、投資先のリスク、あらゆることを勘案した上で失敗と成功を繰り返しそれらを何十年もかけて築き上げてきたものに他ならないのです。
そんなものを全くの無意味で無駄なことに使うでしょうか?
ジェフベゾスがやってる宇宙開発事業や、ビルゲイツが行っている。アフリカのマラリアを撲滅する為の慈善事業など、もし同じ資金も渡されたとしても、とても自分には真似できません。
むしろ私には政治家などの予算の配分よりも遥かに効率的で合理的に思えてなりません。
果たして本当に格差は悪なのでしょうか?
私の中ではこの答えはまだ出ていませんが、原氏の意見だけでは私が考えを変えるほどの説得力もありませんでした。
大体所得の低い人はそれ相応に怠惰な側面もあります。この人はそういう地に足のついたボトム層のことも知りません。
まとめます。
恐らく長らくこの方が米国在住であった為に、また日本による低所得者の現場感などを知らない浮世離れした感覚があることが原因なのかもしれません。
つまりこの人はアメリカのウォール街系の金融界隈を知った上で、日本の官僚機構が政経を衰退させている現状を知らない世間知らずなのか
全て知った上であえてこの様な提言を行う悪意あるロビイストなのか
正直言ってどちらかは分かりませんし
どちらであっても構いませんが
しかしいずれにせよどちらも将来の日本の為にならないことは明らかでしょう。
日本の早急な政権交代ならびに小さな政府が望まれます。
62人のユーザーが役に立ったと感じていますフィードバックを送信中...フィードバックを送信中...参考になったフィードバックをお寄せいただきありがとうございます。申し訳ありませんが、投票の記録に失敗しました。 もう一度お試しくださいありがとうございます。数日中に調査いたします。申し訳ありません。このレビューを報告できませんでした。 もう一度お試しくださいコミュニティガイドライン新しいタブで開きますに照らしてこのレビューが適切かどうか確認します。 そうでない場合は削除されます。
キャンセル報告する - 星5つ中5つ
大切な考え方
2026年4月22日に日本でレビュー済み公平であるべき、今までの歪んだ市場に対する解答のひとつ
1人のお客様がこれが役に立ったと考えていますフィードバックを送信中...フィードバックを送信中...参考になったフィードバックをお寄せいただきありがとうございます。申し訳ありませんが、投票の記録に失敗しました。 もう一度お試しくださいありがとうございます。数日中に調査いたします。申し訳ありません。このレビューを報告できませんでした。 もう一度お試しくださいコミュニティガイドライン新しいタブで開きますに照らしてこのレビューが適切かどうか確認します。 そうでない場合は削除されます。
キャンセル報告する - 星5つ中1つ
これが岸田首相のバイブルなら日本を脱出したい
2022年2月8日に日本でレビュー済み岸田首相の政策を学びたく読んでみましたが絶望的な酷さです。首相が今後の国益のためにまともなブレーンを採用してくださるのを望みます。
序盤のROEのための資産縮小、という項では「ROEを上げるために利益を大きくするのではなく、分母である資本を圧縮する、そのために人件費や技術開発投資を削る」と記載されており、会計やファイナンスの基礎を理解しているのか疑いたくなってしまいます。文中では資産と資本が混同されていますし。
そもそも、全編を通じて英米で蔓延る株主資本主義が長期的な研究開発費を抑制するという主張ですが、米国企業の研究開発費が右肩上がりなのに対し日本企業の研究開発費が横ばいなのはどう説明されるのでしょうか。
IRRでの投資判断を短期的な指標であると否定されているようですが、誤っており、IRRは公平な指標です。1年で得られる利益と10年で得られる利益は同額では同じ価値ではありません。1年で同額のリターンを得られる投資対象に再投資すれば、10年間では同額のリターンを得るのに10年かかる投資対象の10乗のリターンが得られるからです。経営資源には限りがあり、限りある経営資源を最適配分することで最大のリターンが得られ、リターンは生まれる過程で財やサービスと交換されて生まれており、そのため最大リターンは新たな財やサービスが最も多く創出します。その過程で財やサービスを作るための雇用を生むのです。
このような経済の当たり前の前提を無視した政策を行うのであれば、日本はさらにまた失われた何十年を過ごし、他国とは複利で経済力の差が開いていくでしょう。
その他、時価評価は間違っているだの減損会計は間違っているだの頭が痛い…
再配分の主体は企業でなく国では?株主と雇用者の格差が広がるのが問題と思うならば、それは企業の資本主義ではなく政府の再配分の仕組みがうまく働いていないためでしょう。
長期のROEに連動するROCとやらの指標は作れたら素敵ですね。きっと公益資本主義に近づくでしょうし、SDGsに叶った企業価値評価ができるようになるでしょう。数字で根拠を示した論文待ってます。
著者の団体に利益誘導するためのポジショントークでないなら、根拠が示され、世界中の投資家に利用される指標になることでしょう。
53人のユーザーが役に立ったと感じていますフィードバックを送信中...フィードバックを送信中...参考になったフィードバックをお寄せいただきありがとうございます。申し訳ありませんが、投票の記録に失敗しました。 もう一度お試しくださいありがとうございます。数日中に調査いたします。申し訳ありません。このレビューを報告できませんでした。 もう一度お試しくださいコミュニティガイドライン新しいタブで開きますに照らしてこのレビューが適切かどうか確認します。 そうでない場合は削除されます。
キャンセル報告する - 星5つ中4つ
株主は神様か
2026年7月15日に日本でレビュー済み資本主義が行き着くところに行き着いた、と実感する書
株主だけが会社の命運を決めているわけではないことを改めて考えさせられる
フィードバックを送信中...フィードバックを送信中...参考になったフィードバックをお寄せいただきありがとうございます。申し訳ありませんが、投票の記録に失敗しました。 もう一度お試しくださいありがとうございます。数日中に調査いたします。申し訳ありません。このレビューを報告できませんでした。 もう一度お試しくださいコミュニティガイドライン新しいタブで開きますに照らしてこのレビューが適切かどうか確認します。 そうでない場合は削除されます。
キャンセル報告する - 星5つ中5つ
勉強になりました
2026年3月21日に日本でレビュー済みひじょうに良い本です
フィードバックを送信中...フィードバックを送信中...参考になったフィードバックをお寄せいただきありがとうございます。申し訳ありませんが、投票の記録に失敗しました。 もう一度お試しくださいありがとうございます。数日中に調査いたします。申し訳ありません。このレビューを報告できませんでした。 もう一度お試しくださいコミュニティガイドライン新しいタブで開きますに照らしてこのレビューが適切かどうか確認します。 そうでない場合は削除されます。
キャンセル報告する