外貨建終身保険という静かな犯罪〜認知症高齢者を狙う発覚率設計型ビジネス〜

認知症高齢者を狙う外貨建終身保険という静かな犯罪
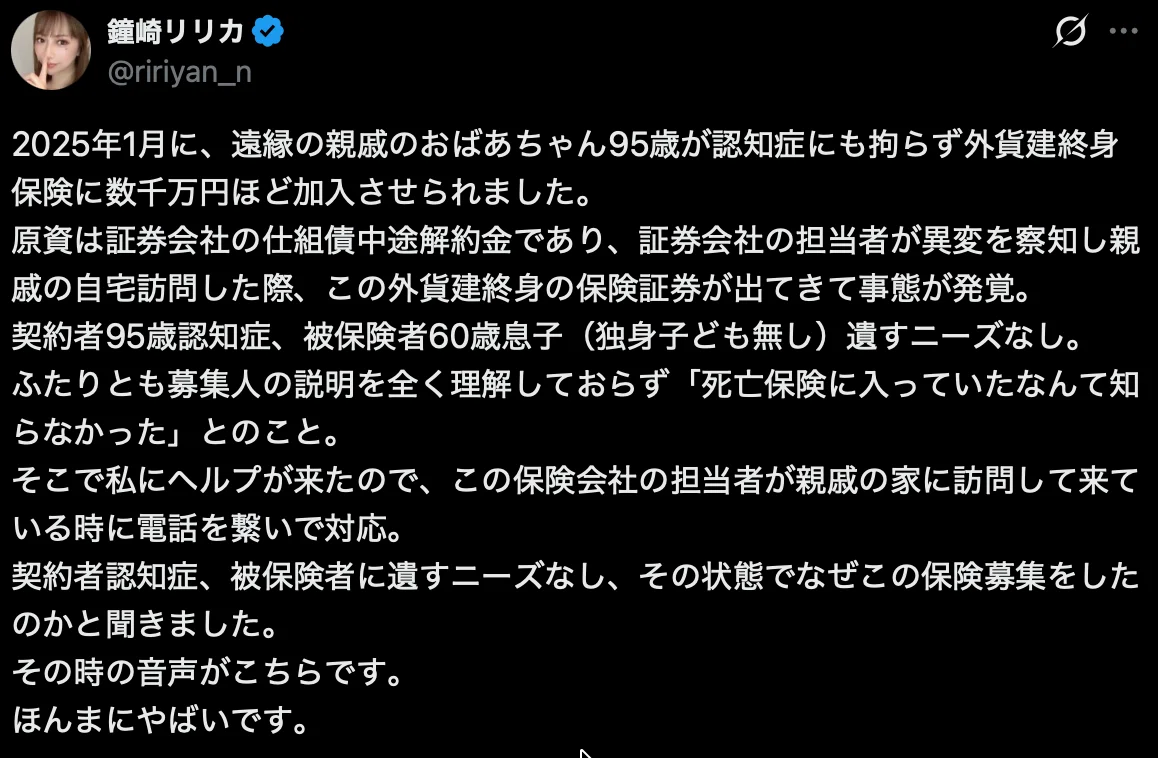
一本の告発がXで拡散している。投稿者は元三井住友銀行員の鐘崎リリカ氏。本人のアカウントから、遠縁の親戚の事案として発信された。
契約者は95歳、認知症。被保険者は60歳、独身で子どもなし。原資は証券会社の仕組債を中途解約した数千万円。外貨建終身保険への一時払い。発覚の経緯は、証券会社の担当者が定期訪問で異変を察知し、自宅を訪れたときにその保険証券が出てきたという。
金融商品の実務知識と発信力を持つ親族がいなければ、契約は闇に沈んだ可能性が極めて高い。
同じ時期、ライブドアニュースが配信した。
ソニー生命の事案は保険商品そのものを介した収奪ではなく、営業社員が顧客から金銭を借りたり、投資目的で預かったりしたという別類型の話だ。さらにその直前、プルデンシャル生命でも同種の金銭詐取が約31億円規模で発覚している。外貨建終身保険の一件と、これらの詐取事案は、発生形態としては別物。ただし共通しているのは「高齢顧客の信頼を利用し、密室で完結する金銭収奪が業界横断で露出し始めた」という一点だ。20〜30件という数字をどう読むか。ここから書きたい。
契約構造の異常性
まず鐘崎氏が告発した契約を整理する。
契約者:95歳、認知症
被保険者:60歳の息子、独身、子なし、身寄りは契約者のみ
受取人:95歳の契約者本人
原資:仕組債の中途解約金、数千万円
被保険者が死亡しても、受取人はすでに他界している可能性が高い。そのとき保険金は受取人の法定相続人に渡る。受取人の相続人は被保険者一人だけ。その被保険者も亡くなっているので、保険金の帰属先が存在しない。
身寄りが一切いない場合、最終的に相続財産管理人が選任され、特別縁故者(民法958条の3)への分与プロセスを経たうえで、残余が民法959条により国庫へ帰属する。今回の事案のように被保険者にも契約者にも他の親族がいない構造では、親族への資産承継という保険本来の機能は完全に死んでいる。
契約者が先に死亡した場合も同じ。契約者の地位は唯一の相続人である被保険者に移る。被保険者が死亡すれば、相続人不存在で同じ経路をたどる。
どのシナリオでも、誰も保険金を受け取らない。数千万円が手数料と国庫に吸い込まれる設計になっている。
節税対策?被保険者に相続人がいない時点で意味をなさない。資産承継?承継先が存在しない。保障目的?95歳の契約者が60歳の息子に保障をかける経済合理性が皆無。運用目的?一時払終身で数千万を塩漬けにする商品性と矛盾する。
この契約で得をするのは、手数料を受け取った募集人と保険会社だけ。
そもそも、この勧誘行為自体が適合性原則違反の明白な類型に該当する。金融商品取引法40条は顧客の知識・経験・財産状況・契約目的に照らして不適当な勧誘を禁じており、保険業法294条の2も同様の趣旨を定めている。95歳・認知症・目的不明瞭・外貨リスク・一時払いという要素が重なった契約は、金融庁の監督指針に照らしても勧誘可能性すら否定される水準にある。違法ラインを跨いだのではなく、違法領域のど真ん中で完結した契約と見るべきだろう。