PEファンドのDD実務完全版|投資委員会・LBOモデル・価格交渉・PMI・Exitにどう落とし込むか

この記事で分かること
PEファンドのDDが、投資プロセス全体のどこに位置づけられているか(ソーシング→Exitまでの全体像)
DDで判明した論点を、LBOモデルのどの項目にどう反映するか(マトリクス形式)
Normalized EBITDA算定の数値例と、EV/EBITDA倍率を通じた価格への変換
Debt Capacity算定の実務(銀行の見方とPEファンドの見方の違い)
DD結果を価格交渉・SPA・補償条項にどう変換するか
投資委員会で問われる質問リストと回答の準備方法
事業承継・カーブアウト・ロールアップ・成長投資など、投資テーマ別のDD論点
DD結果から100日プラン・PMIロードマップへの接続実務
DD結果からExit戦略・Exit準備への接続実務
DD論点管理表テンプレート(10件のサンプル行付き)
Red Flagを「投資継続/価格調整/SPA保護/投資中止」の4分類に落とし込む実務
第0章:はじめに
PEファンドのDDは、投資リターンを作るための検証プロセスである
本記事は、PEファンドのDD実務における最も重要な変換作業を解説するものです。「変換作業」とは、DDで判明した論点を、次のすべてに翻訳することを指します。
LBOモデル:EBITDA、運転資本、Capex、シナジー等の数値前提
買収価格:EV、Net Debt、Closing Adjustmentの算定
Debt Capacity:銀行から引ける借入額の上限
SPA:表明保証、誓約、解除事由、補償条項
PMI計画:100日プラン、KPI、組織再設計、人材補強
投資委員会資料:Investment Thesis、Base/Downside/Upside、リスク評価
Exit戦略:Exit候補、評価指標、解消すべき論点
DDレポートを「読む」のではなく、「使う」プロセスです。通常のM&A DD(事業会社のDD)と、PEファンドのDDの最大の違いはここにあります。事業会社のDDは「リスクを知る」までで終わりがちですが、PEファンドのDDは「リスクを価格・条件・計画に変換する」までを必ずやります。
本記事は、その変換作業を、論点別マトリクス・数値例・テンプレートを駆使して徹底解説します。
有料記事の購入者にはオマケでDDチェックリストのダウンロードファイルを贈呈します。
第1章:PEファンドの投資プロセスにおけるDDの位置づけ
投資プロセスの全体像
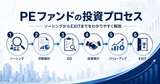
PEファンドの投資プロセスは、おおむね次の流れで進みます。
① 案件ソーシング(自社経由/FA経由/インバウンド)
↓
② 初期検討(IM/Teaserレビュー、Investment Thesis仮説立て)
↓
③ 初期LBOモデル構築(IMベースの簡易モデル、入札価格レンジ算定)
↓
④ LOI/一次入札(NBO:Non-Binding Offer)
↓
⑤ DD(Confirmatory DD:財務・コマーシャル・法務・税務・人事・IT・ESG・PMI)
↓
⑥ 最終LBOモデル構築(DD結果反映)
↓
⑦ 投資委員会(IC)/二次入札(BO:Binding Offer)
↓
⑧ SPA交渉・サイニング
↓
⑨ クロージング
↓
⑩ PMI(Day1、100日プラン、バリューアップ施策)
↓
⑪ Exit準備
↓
⑫ Exit(戦略売却/セカンダリー/IPO)
各プロセスでDDがどう使われるか

実務メモ: PEファンドの初期入札(LOI)は、DDをしていない段階のため、価格レンジで提示するのが通常です。例えば「EV/EBITDA 7.0x〜8.5x、想定EV 70億円〜85億円」というような形です。これは、DDで判明する事実によって、価格を下方修正できる余地を残すための実務上の工夫です。DDが進むにつれて、レンジは狭まり、二次入札では具体的な金額に絞り込まれます。
第2章:DD結果とLBOモデルの接続
LBOモデルにDD結果がどう入るか